
Где деньги, Зин?
22.09.2026
Раздел находится в разработке и будет доступен в ближайшее время.
This page is under construction and coming soon.
Закрыть окно22.09.2026

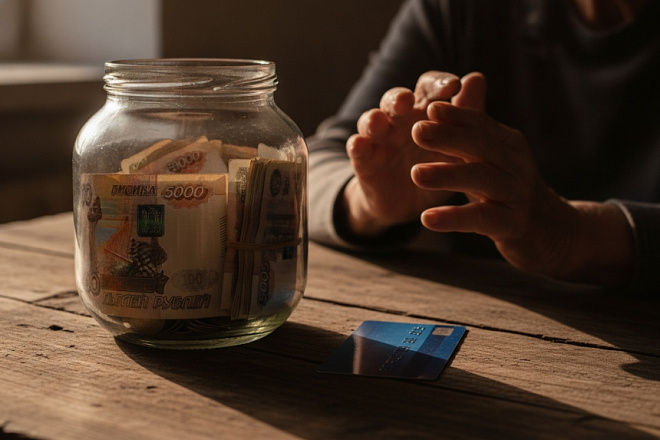
37% россиян, опрошенных фондом «Общественное мнение» в августе этого года, назвали лучшей формой хранения сбережений - наличные, следует из материалов Центробанка РФ. Это максимальная доля с октября 2022 года. Счет или вклад в банке выбрали 36% участников исследования. Еще 11% хранят сбережения в банке, а часть держат в наличных.
Сейчас, когда обсуждения итогов этого опроса практически закончилось, мы попросили доктора экономических наук Сергея Николаевича Смирнова прокомментировать эту ситуацию: почему она вызвала довольно бурное обсуждения, что в ней такого необычного, и чем это может грозить.
- Сергей Николаевич, больше трети россиян сказали, что предпочитают хранить сбережения, как раньше говорили, «под матрасом». И что?
- Я думаю, Вы следите за новостями: в последнее время очень возбудилась публика насчет того, что люди якобы выносят деньги со своих вкладов из разных банков.
- Вы меня извините, но на то есть и чисто техническая причина: не слишком удобно держать деньги в банках, когда время от времени пропадает интернет.
- Я бы так не сказал. Давайте посмотрим, где большая часть денег находится во вкладах. Это в первую очередь Сбербанк, который, на самом деле, отыграл свои позиции. Это, конечно, не начало нулевых, это, более, не 90-е: да, он лидирует по-прежнему, но это уже сопоставимо с тем же ВТБ и другими крупными структурами. То есть, такого безоговорочного лидерства нет.
Что касается интернета, то в крупных центрах проблем особых нет с доступом. В Москве я чуть ли не ежедневно провожу какие-то операции и ни разу за этот год не сталкивался с тем, что не мог получить доступ к онлайн-банкингу. Были проблемы с установкой мобильного банковского приложения, но это был чисто технический вопрос и в офисе, правда, со второго раза, мне поставили обновленное приложение, которое абсолютно правильно работает.
Да, закрываются кое-где офисы того же Сбера, того же ВТБ в рамках некой оптимизации, но в принципе в той же Москве (я не говорю про провинцию, это немножко другой сюжет) у меня в зоне шаговой доступности есть несколько работающих отделений. Одно из них вообще работает по выходным дням: банкоматы и все такое. И решить вопрос с доступом к своим сбережениям у любого человека, если он живет в Москве можно без проблем.
И еще более важный момент: некоторые товарищи возбудились, что люди снимают деньги с банковских счетов, но если посмотреть статистику, ничего подобного во всяком случае в значимых масштабах не происходит. Если посмотреть на данные, что дает Росстат, в принципе, а они вполне коррелируются с данными банковской статистики, год назад, 1 июля 2025 года, на счетах граждан лежало 60,3 триллиона рублей. 1 июля 26 года денег на счетах уже 67,1 триллиона рублей.
Растет, растет сумма. И мы видим, что этот рост был больше 10 процентов. В мае, июне, июле я не могу сказать, что был какой-то прогресс в росте сбережений, но цифра была достаточно стабильная и колебалась в районе 66 – 67 триллионов рублей. То есть, если даже банковская система, условно говоря, потеряет 1 триллион рублей со вкладов, это не станет смертельным ударом по ней. Тем более сегодня, я, готовясь к этому интервью, посмотрел новостную ленту: Сбербанк отчитался о росте прибыли за прошлый год, и его размер прибыли увеличилась на 19%. Согласитесь, это даже выше практически любой оценки инфляции.
Поэтому то, что 37 процентов наших граждан предпочитают держать деньги под матрасом, это не очень показательно, потому что мы не знаем, кто отвечал на этот вопрос.
- От этого многое зависит?
- Если посмотреть на статистику агентства по страхованию вкладов, которое дает статистику по вкладам в зависимости от их размеров, то выясняется, что абсолютное большинство вкладов, 94,5% по данным на текущей ситуации, это вклады в размере до 1 миллиона рублей.
-Тоже неплохо.
- Да, это сумма, которую вы за месяц не заработаете, это понятно, но это и не запредельная сумма. А вот более или менее серьезные вклады, скажем, более 10 миллионов рублей, это всего 0,2%. Вот такое распределение по величине вкладов. И естественно, если у тебя есть 15 – 20 тысяч рублей лишних, ты, наверное, их будешь хранить под подушкой или под матрасом, или в дальнем кармане спрячешь от жены. Нужно знать реальные условия: мы же понимаем, что речь может идти об абсолютно разных контингентах граждан.
- Скорее всего так и есть.
- Именно так. И вы понимаете, нигде не написано, кто именно говорит о том, что хранит деньги в наличных под матрасом. Я не видел подробных результатов этого опроса, читал о них только в СМИ и боюсь, что это, в общем-то, не росстатовские опросы, которые претендуют на репрезентативность.
- Да, это не Росстат, это ФОМ. Но они тоже профессионалы.
- Вы знаете, ФОМ, да еще в журналистском пересказе… Давайте публиковать все-таки какие-то более корректные вещи: то, что наши СМИ в итоге написали и обнародовали, мне кажется, это – некий политический момент. Да, 37% россиян говорят, что держат деньги под матрасом, но, ребята, тогда скажите, что это за граждане, и тогда, понятно, можно каким-то образом принимать какие-то управленческие решения, выстраивать какие-то отношения с этой категорией граждан, понимать их мотивы. Ведь это абсолютно разные вещи, когда там миллиардер или миллионер говорит, нет, я держу деньги под подушкой…
- Миллионер это не скажет. Боюсь, он вообще не станет отвечать на подобные вопросы.
- Ну, конечно, он не скажет, сколько у него денег и где они лежат. Мы это знаем: когда тот же Росстат проводит опросы, по десятипроцентным децильным группам, то самые богатые 10%, как правило, очень плохо доступны. И Росстат это отмечает в своих комментариях к результатам исследований.
Что же касается 37%, то, на самом деле, их может быть и больше, их может быть и меньше: это еще и вопрос спекуляции со стороны респондента.
- Что Вы имеете в виду?
– А вот что: к нему подходят или звонят по телефону, а он в душе хулиган. Он говорит: а я держу их в сортире, как небезызвестный управдом в романе Булгакова «Мастер и Маргарита».
- Но, Сергей Николаевич, здесь есть, мне кажется, еще один момент. Дело в том, что хранить деньги под матрасом — это традиция даже не советских, а еще с досоветских времен. В царские времена народ куда больше доверял так называемой кубышке, чем банку. Переводя на язык современных реалий, трехлитровая банка всегда пользовалась у определенной части россиян большим доверием, чем банк как финансовое учреждение.
- Да, это действительно так. И Вы затронули некую важную историю, еще один важный, как правило, очень плохо доступный момент. Это, в общем-то, так называемые бабушкины традиции, хотя здесь, опять же, была большая дифференциация.
Могу судить по опыту своей семьи: бабушка у меня получала какую-то там пенсию, и это все у нее всегда лежало на книжке и было завещано мне, потому что семья была достаточно, как говорится, продвинутая в материальном отношении. Мама была кандидатом наук, отец – военный юрист, полковник юстиции. То есть, мягко говоря, не бедствовали.
А вот опять же о некой дифференциации: одно дело наша семья, и другое - дворник, который, я помню, на Ленинском проспекте в шесть утра скреб лопатой снег, мешая спать.
- Который получал зарплату 60 рублей, а его жена тоже была дворничихой, и они старались взять на двоих три участка, чтобы зарабатывать хоть насколько-то больше.
- Да, а другое дело все-таки это та, еще советская, наука, та, еще советская, армия, в общем, мы прекрасно все понимаем. Или тот же государственный аппарат управления, ну, что я Вам буду говорить: да, полковник юстиции.
- Но здесь есть еще одна, так сказать, традиция: в России, опять же с царских времен люди ждут от власти всяческих гадостей.
- Все правильно: с царских времен ждут гадостей. Это въелось давным-давно в плоть и кровь. И когда мы говорим о причинах, то, к сожалению, реальные факты мы должны рассматривать наряду с фейками.
- Тем более, что фейки в эпоху интернета расходятся просто прекрасно. И, будем честными, отличить фейки от новостей часто бывает не так-то просто. Я, например, читал в целом ряде блогов и даже в каких-то СМИ, что скоро начнут изымать у народа банковские вклады. Это один из самых популярных фейков.
- Да, это один из самых популярных фейков, и ведь люди верят. Более того официальные опровержения только усиливают их веру: если официально говорят, что не будет, значит обязательно будет, ведь у нас был опыт той же павловской реформы, у многих был этот опыт. А потом многие пережили. 93-й год – это замена купюр, когда, тоже были ограничения.
При этом люди забывают о том, что та же самая павловская реформа и тот же 93-й год были в условиях совершенно другой экономики. Это был, конечно, не 61-й год с хрущевской деноминацией, это был тем более не 47-й год, когда проводилась сталинская денежная реформа, но это было и не наше время.
Это были те годы, когда не было никаких иных механизмов борьбы с излишними сбережениями населения.
- Ну, да, с денежным навесом, так называемым.
- Да. Был административный процесс, и не было никаких других механизмов, кроме как административных. А извините, с того же 93-го года, экономика стала другой. Если мы хотим что-то изменить и претендовать на банковские вклады населения, то достаточно много механизмов, которые не вызовут резкого отторжения. В смысле не изъятие денег, а их конвертация в какие-то другие виды, ограничения по срокам вкладов, повышение процентной ставки по доходам получаемым, по депозитам – то, что в 21-м году было введено. Существует масса тонких механизмов настройки, и говорить о том, что вклады просто изымут, на мой взгляд, это как бы дремучее общественное сознание, которое не понимает того, что есть другие механизмы.
И, конечно, ругают и тот же Минфин, тот же Центробанк и так далее, не понимая содержательной сути произошедших изменений.
Мне кажется, что прямая конфискация, прямое ограничение – это сейчас невозможно, да и не нужно. А история с деньгами под подушкой куда больше относится к политике и общественному мнению, чем к экономике и финансам.
Беседовал Владимир Володин.
*фото сгенерировано ИИ